(Marzo de 2020. Mundo paralizado. Bolivia paralizada. La emergencia sanitaria por el coronavirus deja en coma a la economía. Miles de vidas perdidas, miles de millones de pérdidas económicas, empresas quebradas, miles de prestatarios en el limbo. El gobierno de Jeanine Áñez firma el Decreto Supremo 4272, en junio, autorizando la reprogramación de préstamos con el sistema financiero).
El gremio de Edwin Fernández quedó pendiendo de un hilo hace seis años. La pandemia dejó casi sin costuras al rubro textil.
La cuarentena lo golpeó justo en marzo, la época en que se cierran tratos para uniformes de promociones en colegios y otras instituciones.
El sastre —oficio heredado de su padre— no se quiso dar por vencido, pero hizo un mal cálculo: el encierro no duró pocos meses. Más aún, se vino la clausura del año escolar.
Hasta hoy, Edwin guarda 120 trajes de bachilleres sin estrenar. Casi Bs 120.000 perdidos. Varios de sus colegas fallecieron, otros quedaron sin contratos, sin ingresos para el pago de sus créditos con la banca. Y se acogieron a reprogramaciones, como él.
“Desde la pandemia no nos pudimos recuperar”, dice el ejecutivo de los microempresarios.
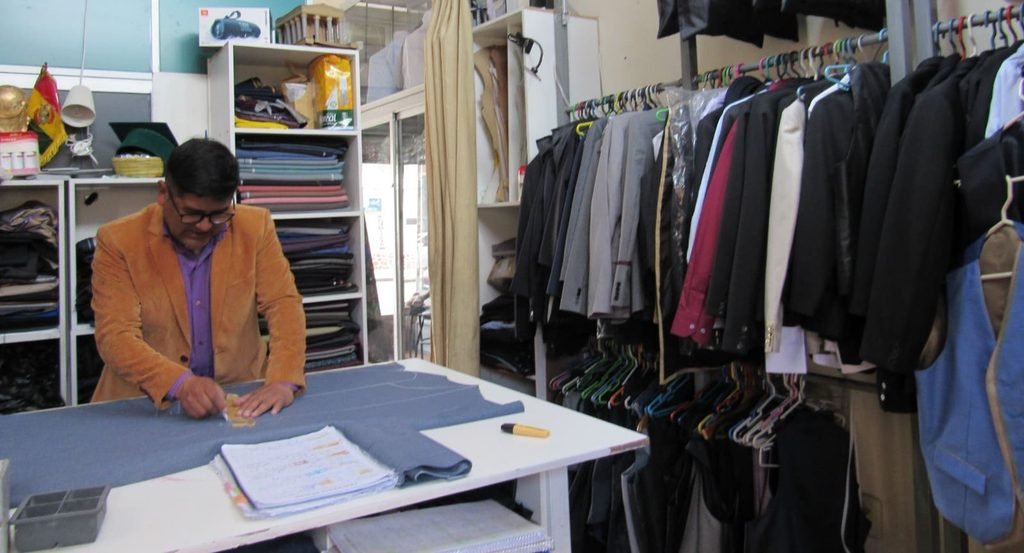
Edwin Fernández, en su sastrería de Villa Adela, en El Alto. Foto: Miguel Gómez.
El efecto coronavirus
No solo fue la pandemia. La conflictividad social y los fenómenos climáticos también pusieron contra las cuerdas a miles de prestatarios.
Por ello, desde 2020 se vino una seguidilla de decretos e instructivos para darles un aire financiero, para reprogramar el pago de sus obligaciones.
Sin embargo, ¿cuál fue el impacto de estas medidas tanto para los gremios beneficiarios como para los bancos?
Los créditos son un combustible del aparato productivo. Sirven para inyectar capital, producir, invertir, sostener empleos, mantener negocios de pie.
Y una reprogramación implica un acuerdo que modifica sus condiciones por el deterioro en la capacidad de pago del deudor, sea estableciendo un monto diferente o un nuevo plan de pagos por el saldo. Para ello, se firma una adenda u otro contrato.
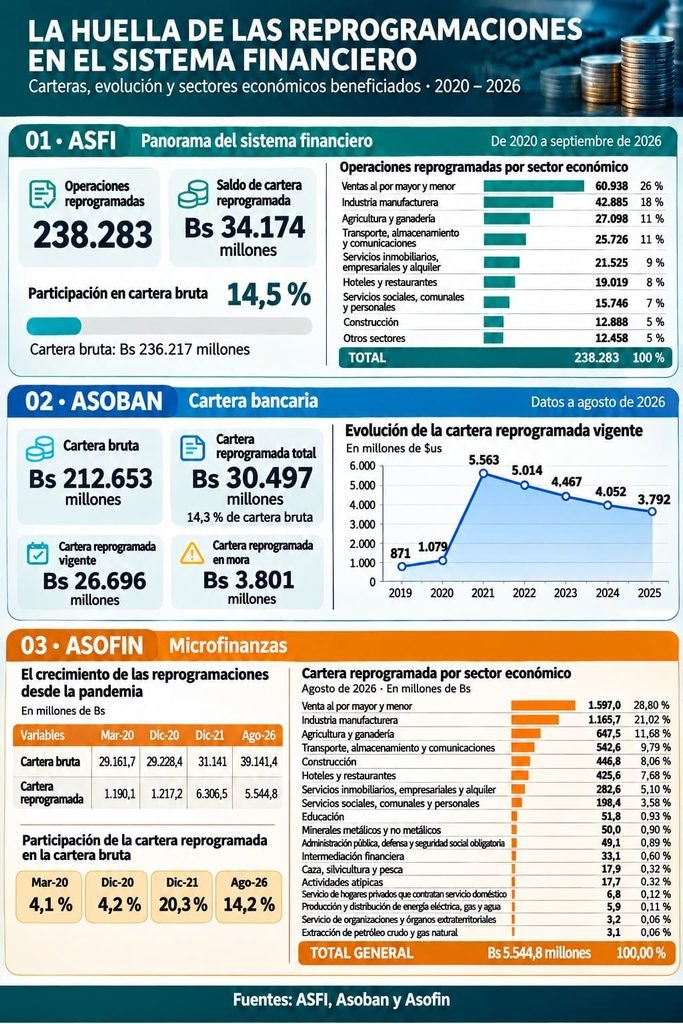
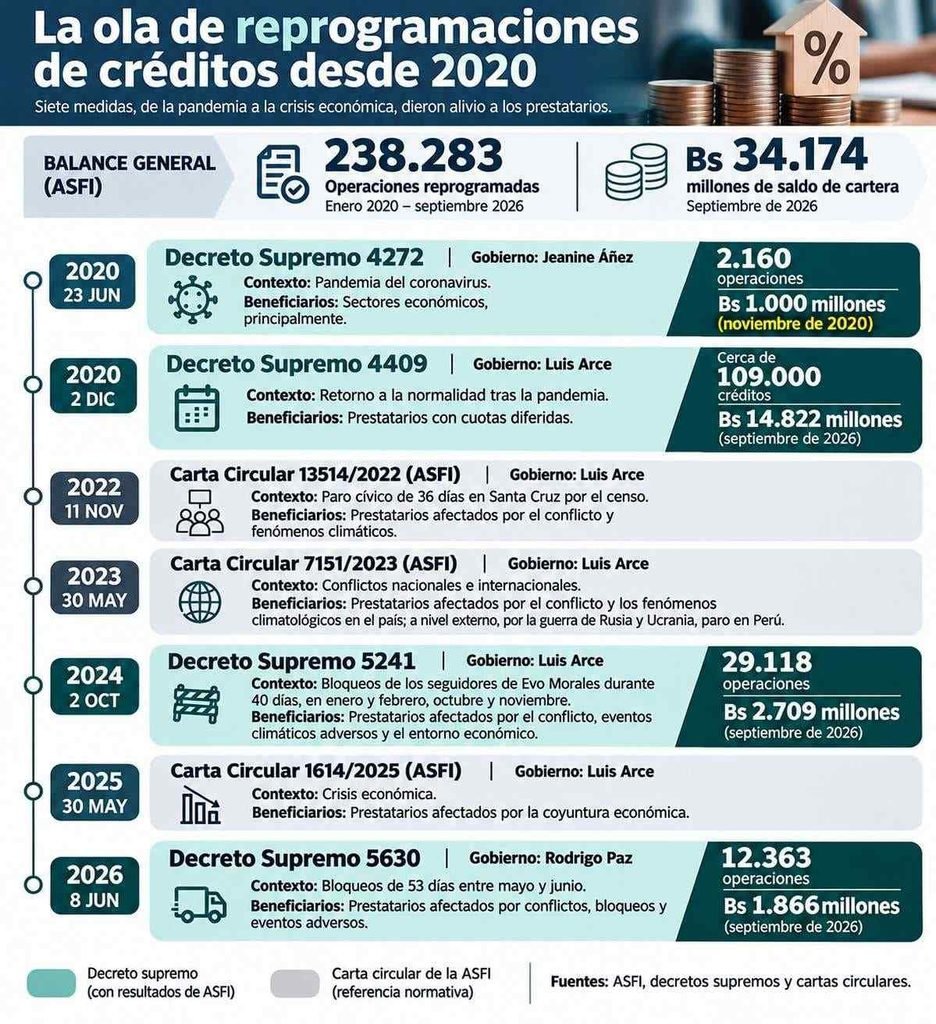
Los números hablan por sí solos. De 2020 a septiembre de 2026, hubo 238.283 operaciones crediticias reprogramadas, cuyo saldo de cartera llegó a Bs 34.174 millones, indica la Autoridad de Supervisión del Sistema Financiero (ASFI).
Ese saldo equivale al 14,5 % de la cartera total de Bs 236.217 millones. Aparte, las solicitudes rechazadas para reprogramaciones, junto a las de refinanciamientos, ascendieron a 6.480, menos del 1 % del total de operaciones consideradas.
El efecto pandemia en la cartera crediticia tuvo su máxima expresión en 2021.
La “Memoria Anual 2025” de la Asociación de Bancos Privados de Bolivia (Asoban) muestra que la cartera reprogramada vigente se ubicó en $us 1.079 millones en 2020, para dispararse un 415,6 % en 2021, a $us 5.563 millones. En los años siguientes, la cifra fue menguando hasta $us 3.792 millones en 2025.
La excepción hecha regla
Con la lupa sobre los datos proveídos para este reportaje por la Asociación de Entidades Especializadas en Microfinanzas (Asofin), se advierte que su cartera reprogramada trepó de Bs 1.217 millones en 2020 a Bs 6.306,5 millones en 2021, o sea, se multiplicó por cinco.
En la actual gestión, hasta agosto, la cifra se redujo a Bs 5.544,8 millones, un 14,2 % de su cartera bruta de Bs 39.141,4 millones.
Para el economista Omar Velasco, los créditos son clave para los sectores más sensibles de la economía, como los comerciantes, microempresarios, choferes o constructores.
No obstante, critica la recurrencia de las medidas asumidas para su renegociación de condiciones después de la “reprogramación más grande de la historia” en 2020, que tuvo un sustento innegable por la emergencia sanitaria.
El economista Omar Velasco habla de pros y contras de las reprogramaciones.
Las reprogramaciones de créditos aplicadas recurrentemente desde 2020, durante la emergencia sanitaria por el coronavirus, trajeron una serie de desafíos para el sistema financiero. El economista Omar Velasco analiza los pros y los contras de estas medidas de alivio financiero para los prestatarios del país.
(El decreto 4272 permite 2.160 reprogramaciones por Bs 1.000 millones en 2020. El topetazo de la pandemia contrae la economía en -8,7 %, un dato solo comparable con el -9,5 % de 1953. Los prestatarios piden auxilio financiero. Así, el gobierno de Luis Arce, en diciembre de ese año, promulga el decreto 4409. Según la ASFI, hasta septiembre de 2026, esta medida de reprogramación alcanzó a casi 109.000 créditos, con un saldo de cartera de Bs 14.822 millones).
La recurrencia a la que se refiere Velasco halla asidero en las normativas que ampliaron el acceso a las reprogramaciones desde 2020. En noviembre de 2022, mayo de 2023 y mayo de 2025, la ASFI emitió tres cartas sobre el tema, mientras que Arce puso en vigencia el decreto 5241 en octubre de 2024.
El gobierno actual de Rodrigo Paz se sumó al menú con el decreto 5630 de junio de 2026.
En criterio del economista Fernando Romero, la reprogramación por la pandemia estuvo más que justificada.
“Lo malo es cuando se hace una moneda común o una mala costumbre”.
Al respecto, critica la pasividad del sector bancario ante estas “intervenciones” a su actividad, más aún si pueden afectar la disciplina crediticia, la cultura de pago e inclusive a la mora, que se elevó desde 2020.
Los sectores más beneficiados
La cartera de créditos tiene buena salud en el sistema financiero.
A septiembre, creció a Bs 236.217 millones, Bs 9.316 millones más que en similar periodo de 2025, y el 66,8 % otorgó recursos a unidades económicas (Bs 157.857 millones).
Por el tipo de préstamo, los microcréditos aglutinan el 30,3 % del total, los créditos empresariales el 26,5 %, los de consumo el 10,6 % y los pyme el 10 %.
Fernández tiene su sastrería en la zona de Villa Adela, en El Alto. El líder de la Confederación Nacional de la Micro y Pequeña Empresa de Bolivia (Conamype) relata que recurrió a dos reprogramaciones por la emergencia.
Afirma que su gremio tiene más de 900.000 unidades productivas registradas —que superarían las 2 millones en el país— y que el 95 % trabaja con los bancos como aliados.
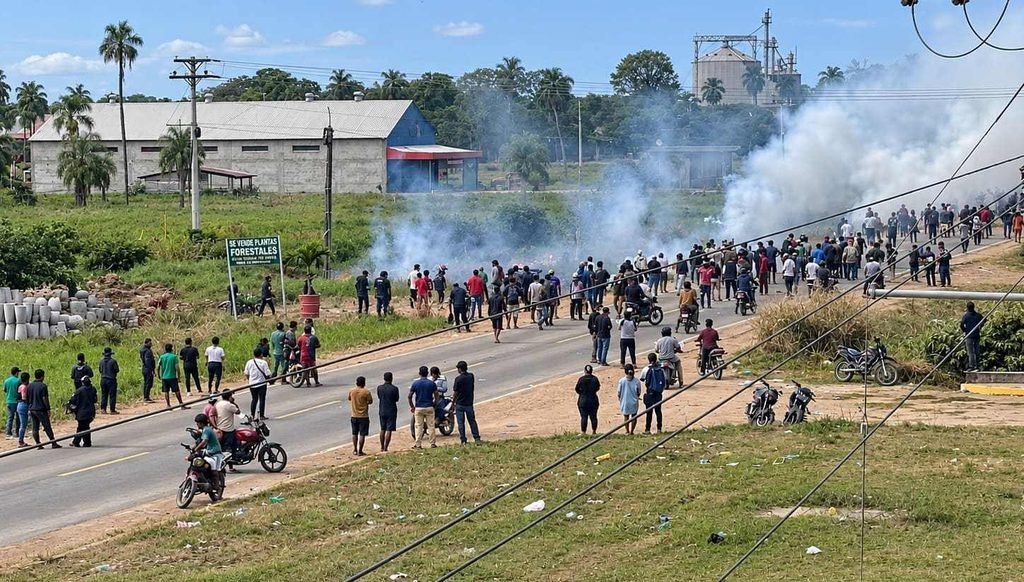
El bloqueo en San Julián, Santa Cruz, en junio de 2026. Foto: MDPRyA
De las 238.283 operaciones crediticias reprogramadas de 2020 a septiembre de 2026, la ASFI desmenuza que los sectores económicos de “ventas al por mayor y menor” y de la industria manufacturera concentran el 26 % y el 18 %, respectivamente.
Mientras que en las microfinanzas de la Asofin, hasta agosto de este año, la cartera reprogramada por Bs 5.544,8 millones también tiene a estos sectores como los protagonistas, con el 28,8 % y el 21,02 % del total.
La industria lidia con la crisis. Uno de los últimos caídos fue Manaco, que cerró tras 86 años de trabajo.
El rubro tiene peso en la cartera de Bs 111.914 millones de los créditos productivos hasta septiembre, ocupando el 40,6 % de la torta, muy por encima del 27,6 % de la agricultura y la ganadería. Un botón de muestra de la importancia de los préstamos para este sector que genera empleo formal.
Mediante un cuestionario, la Cámara Nacional de Industrias (CNI) señala que las reprogramaciones cumplieron su meta de corto plazo, evitando un salto brusco de la mora y dando liquidez a hogares y empresas. Pero “el costo financiero se trasladó al futuro”.
Y cataloga a las medidas como de alivio parcial, por lo que la alta iliquidez requeriría de un Fondo Nacional para la Producción y el Empleo.
Una evaluación sin grises
La ASFI no tiene dudas: las medidas de reprogramación “contribuyeron a mitigar los efectos de situaciones económicas adversas sobre los prestatarios, al facilitar la adecuación de sus obligaciones financieras a sus posibilidades de pago. En términos generales, su aplicación tuvo resultados favorables al brindar alivio financiero a los prestatarios” desde 2020. Una evaluación categórica, sin grises.
El economista Romero destaca el alivio financiero circunstancial que apalancan las reprogramaciones y que permiten a la banca contener la mora, manteniendo la relación con sus clientes.
Aunque las llama un “arma de doble filo” porque pueden llevar a que prestatarios insolventes se aprovechen de estas medidas, que la mora escale peldaños o se afecte la liquidez bancaria.
“La calidad de la cartera ha caído, el sistema financiero no corre riesgo, pero está debilitado”.
El economista Fernando Romero evalúa las reprogramaciones de créditos.
Desde 2020, cuando Bolivia quedó confinada por la emergencia sanitaria, se vino una ola de reprogramaciones de créditos que continuó en los años siguientes debido a los conflictos sociales y los eventos climáticos. El economista Fernando Romero evalúa estas medidas y desmenuza sus pros y contras.
(Finales de octubre de 2022. Cívicos de Santa Cruz declaran un paro cívico exigiendo que el censo poblacional no se aplace hasta 2024. Son 36 días de presión con al menos $us 1.080 millones de pérdidas en la economía. No logran su cometido. En noviembre, la ASFI emite la Carta Circular 13514/2022 y rige un nuevo periodo de reprogramaciones voluntarias para afectados en todo el país).
Hay pros y contras para el economista Velasco.
En los primeros, incluye el alivio de liquidez de corto plazo para los prestatarios y la contención de un quiebre en su relación con los bancos —“que también ganan porque evitan que los créditos no se paguen”—.
En los segundos, coloca a la cartera residual que no elimina el riesgo de incumplimiento, el alza de la mora, el daño a la cultura crediticia y el abuso en las reprogramaciones, por denuncias que hubo de sobretasas y usura.
El sector hotelero es otro pilar de la economía que quedó en la cornisa por la crisis. Junto con los restaurantes, concentró el 8 % de las 238.283 operaciones crediticias reprogramadas entre 2020 y septiembre de 2026.
Elizabeth de Vera Loza, vicepresidenta de la Cámara Departamental de Hotelería de La Paz, indica que su gremio “depende considerablemente del financiamiento bancario”.
Chaleco antirreprogramaciones
Califica a las medidas de reprogramación como necesarias, pero insuficientes, porque su promulgación no aseguró su efectiva aplicación y, aparte, no hay una evaluación de su impacto.
“El sector turístico y hotelero no contó con un acompañamiento integral del Estado que considerara sus particularidades, vulnerabilidad y aporte económico”, al ser la fuente de más de 300.000 empleos.
De Vera revela que las condiciones para acceder a créditos son menos favorables que antes de 2020, porque el turismo es considerado una actividad de alto riesgo.
Y sentencia: “El problema no es solamente cuánto crédito necesita la hotelería, sino qué condiciones financieras y jurídicas existen para que los establecimientos y emprendimientos turísticos puedan acceder a los créditos”.
¿Los bancos pierden algo con las reprogramaciones? La ASFI se anima a una respuesta. Admite que pueden tener efectos sobre su liquidez, “lo que puede incidir en sus flujos de efectivo e ingresos financieros”.
Sin embargo, remarca que, “en el caso boliviano, pese a la aplicación de estas medidas de alivio, el sistema financiero ha mantenido condiciones de solidez y estabilidad”.
El chaleco antirreprogramaciones de la banca al que se refiere la ASFI remite a sus indicadores. Entre septiembre de 2025 y septiembre de 2026, sus utilidades crecieron en Bs 1.270 millones, su liquidez en Bs 15.606 millones y su patrimonio en Bs 3.716 millones.
En 2021, con la mochila de reprogramaciones más pesada al hombro, sus utilidades subieron de $us 119 millones en 2020 a 212 millones.
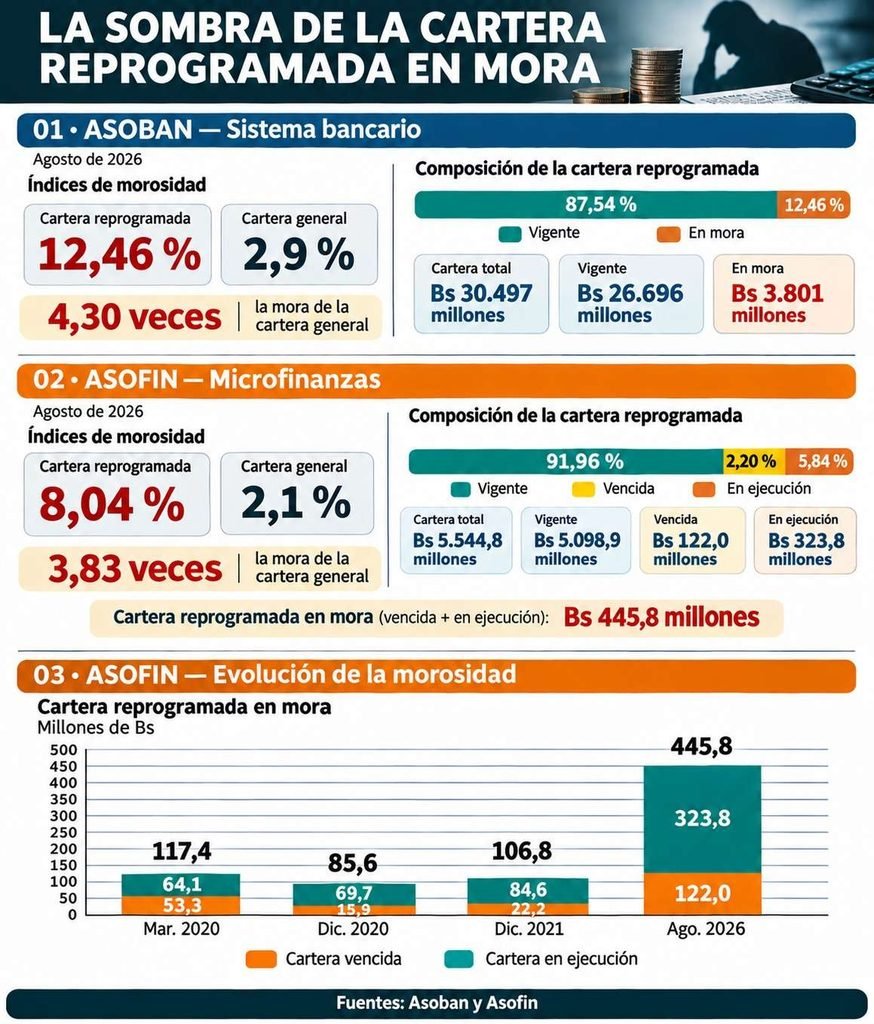
Eso sí, el capítulo de la morosidad tiene otra narrativa. Hasta agosto, la cartera reprogramada del sistema bancario se instaló en Bs 30.497 millones, de los cuales Bs 26.696 millones eran cartera vigente y Bs 3.801 millones de cartera en mora, según la Asoban. Es decir, el índice de mora dijo presente con un 12,46 %, cuatro veces el de la mora de 2,9 % correspondiente a la cartera total.
La mora bajo la lupa
En las microfinanzas, en similar periodo, la cartera reprogramada total llegó a Bs 5.544,8 millones y Bs 445,8 millones llevaron el rótulo de mora, un índice de 8,04 % que era 3,83 veces el 2,1 % de la cartera bruta de la Asofin.
Otro dato: la participación de la cartera reprogramada en la cartera bruta saltó de 4,1 % a 14,2 %, desde marzo de 2020 (al inicio de la pandemia) hasta agosto de 2026.
La Asoban deja en claro que las reprogramaciones “pueden modificar los flujos de recuperación de cartera, especialmente cuando contemplan ampliaciones de plazo o períodos de gracia, con efectos sobre la disponibilidad de recursos para nuevas operaciones de crédito”.
La Asofin añade que “la postergación de pagos no debe confundirse con una solución efectiva al problema del endeudamiento”.
A la par, esta entidad de microfinanzas remarca que si bien estas medidas dieron alivio financiero, posteriormente “se observó un incremento del índice de mora, en un contexto en el que determinados prestatarios continuaron enfrentando dificultades para recuperar sus niveles de actividad económica e ingresos, situación que, junto con otros factores adversos, afectó su capacidad de pago”.
El cierre de carreteras de mayo y junio de 2026 dejó un perjuicio de más de $us 3.000 millones. Foto: ABC
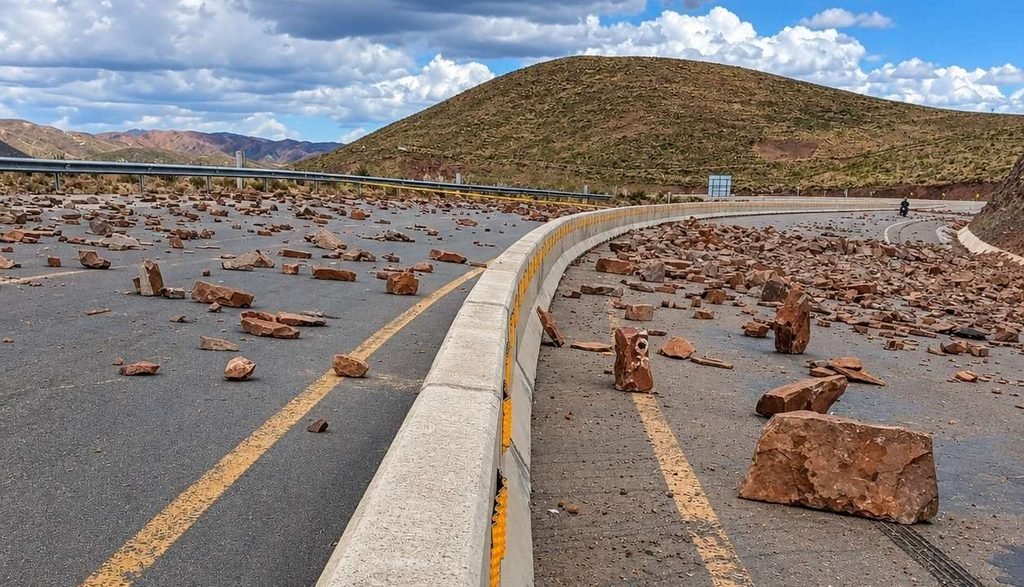
(Enero y febrero, octubre y noviembre de 2024. Los bloqueos promovidos en dos ocasiones por los seguidores de Evo Morales dejan a la economía en vilo por 40 días, con un descalabro de más de $us 3.000 millones. El presidente Arce aprueba el decreto 5241, en octubre, para los damnificados por el conflicto y los fenómenos climáticos, medida que hasta septiembre de 2026 permitió 29.118 operaciones reprogramadas; el monto de cartera ascendió a Bs 2.709 millones).
Con lentes de analista, Velasco aclara que no está contra las reprogramaciones, porque son necesarias en un contexto de crisis como la actual y para evitar casos como el cierre de Manaco. Pero plantea que sean moderadas y focalizadas, que sean acompañadas por la inyección de liquidez a los bancos y que se evite su recurrencia, lo que convirtió a la excepción en la regla en los últimos años.
Sin recursos para pagar
Janeth Aruquipa se pone en las mañanas su traje de vendedora del mercado Rodríguez y, por las tardes y noches, toma su bastón de mando como ejecutiva de la Federación Departamental de Gremiales Artesanos del Comercio Minorista de La Paz “10 de Noviembre”.
Asegura que un 70 % de su gremio depende de los créditos de entidades financieras y un 20 % de los prestatarios particulares.
“Antes estábamos bien económicamente, pero ahora solo vendemos para la comida, la luz, los servicios básicos, los recreos de los hijos”.
Es el impacto de la recesión. Janeth sostiene que no hay recursos para cumplir con los bancos, aunque tienen que ingeniárselas. Eso sí, califica como más beneficiosas a las reprogramaciones de años anteriores y tilda a las de ahora de “muy restrictivas”.
Romero, como analista económico, postula cinco recomendaciones para mejorar las reprogramaciones: focalizarlas para que no sean generales; que incluyan una evaluación real de la capacidad de pago; que se transparente el costo financiero para los beneficiarios y así “la medicina no sea peor que la enfermedad”; que la ASFI cumpla su labor supervisora, que es fundamental; y que se incorpore a los bancos afectados en la coordinación de las políticas económicas sobre el tema.
Los industriales demandan medidas para salir a flote en la piscina profunda de la iliquidez, debido a la contracción económica, los efectos de los bloqueos, la crisis energética en curso y los efectos del fenómeno climático de El Niño.
La CNI insiste en la premura de la Ley de Inversiones y un Fondo Nacional para la Producción y el Empleo con Bs 2.000 millones para capital de trabajo y Bs 2.000 millones para capital de inversión, a plazos largos y con bajas tasas de interés.
Como vicepresidenta de los hoteleros paceños, De Vera pide una política estatal para el turismo.
“Comprender que los 53 días de bloqueos no dejaron solo una cicatriz, sino que mantienen una herida abierta en muchas empresas. El sector está en una situación crítica y necesita medidas de acompañamiento, evitando más cargas, multas y restricciones municipales, departamentales y nacionales”.
Créditos blandos y equilibrio
Desde su sastrería, Fernández asegura que se resiste a colgar la cinta métrica, la tiza y sus tijeras. A dejar sin trabajo a 24 operarios. Pese a las pérdidas de Bs 280.000 que tuvo este año por los bloqueos en mayo y junio.
La resiliencia es parte de su vida. Más aún, la Conamype calcula que sus afiliados sufrieron $us 850 millones en perjuicios. Por esto, exige créditos blandos para potenciar a las microempresas y así estas impulsen la exportación y la generación de empleos.
La Asoban concluye que “es importante procurar un equilibrio entre el alivio a los prestatarios y la sostenibilidad de la intermediación financiera”, mientras la Asofin sugiere que las reprogramaciones “respondan a evaluaciones individuales, cuidando el equilibrio entre la capacidad de pago de los prestatarios, la calidad de cartera y la continuidad del financiamiento al sector microempresarial”.

La ejecutiva gremial Janeth Aruquipa, junto a otro dirigente. Foto: Miguel Gómez
En el escritorio de la federación gremialista, Aruquipa prueba su sándwich de carnes frías con café. Sabe que el horizonte económico tiene nubarrones.
“Es difícil que la banca pierda 10 centavos”, exhala.
Pero tiene esperanzas de que si hay nuevas reprogramaciones, se haga borrón y cuenta nueva de los intereses antiguos y se comience de cero. “Igual solicitamos un banco de los gremiales”.
Sin duda, las reprogramaciones fueron un tubo de oxígeno financiero para miles de prestatarios.
Para unos, significaron tiempo para intentar la recuperación de sus negocios; para otros, las cuotas postergadas volvieron a tocar su puerta; para los bancos, trajeron una cartera reprogramada con una mora superior a las cifras generales. Una historia entre alivios que se repiten y deudas que persisten.
(Mayo y junio de 2026. Los bloqueos contra el gobierno de Paz ponen de nuevo en jaque a la economía por 53 días. El daño en la billetera nacional llega a más de $us 3.000 millones. Y trae consigo el decreto 5630, en junio. La ASFI informa que a septiembre hubo 12.363 operaciones reprogramadas bajo este paraguas legal, con un monto de cartera de Bs 1.866 millones. Y las cifras van en ascenso).